曼联在纽交所挂牌的股票,最近一轮英镑兑美元剧烈波动,把俱乐部上市公司的融资节奏与估值问题推到台前。对一家收入以英镑为主、财报以美元呈现的足球俱乐部而言,汇率不只是财务折算,它会改变发债成本、增发窗口和投资者对曼联增长故事的定价。值得关注的是,这种压力并非曼联独有。
曼联披露的年度与季度财报以美元列示,比赛日、转播和商业收入却主要来自英镑区。英镑走弱时,同样的英超转播合同和赞助款折成美元会缩水,营收与息税折旧摊销前利润看上去低了一截。投资者拿美元利润给曼联估值,汇率波动便直接压低了报表里的增长斜率,也放大了股价对业绩预期的敏感度。
纽交所的投资者习惯用美元衡量曼联的每股收益和自由现金流,英镑兑美元每出现一段趋势性行情,估值模型里的分子就先变。拉什福德、布鲁诺·费尔南德斯等核心球员的工资和身价以英镑计价,而俱乐部美元债务和股息安排又受美国利率牵引。两套货币周期错位,曼联的市盈率与市销率便更易出现折价。
融资端的变化更直接。曼联过去依赖美元债和循环信贷安排,再融资时点要看美国利率与英镑汇率脸色。当美元利率高企、英镑又处低位,发行新债换回英镑的实际成本上升,财务团队只能拉长久期或等待窗口。原本计划中的债务重组因此放慢,融资节奏从主动择时变成被动应对。
股权融资同样受制于汇率。曼联若在美股增发新股,募集到的美元换成英镑后能覆盖多少引援和基建支出,取决于换汇时点。格雷泽家族还要权衡控制权稀释与估值折价,英镑疲软时发行相当于用更贵的股权换更少的本币资金。于是增发计划被拆小、延后,曼联的资本运作节奏明显放慢。
把视线移到米兰,尤文图斯在意大利证券交易所上市,收入以欧元为主,融资和估值却同样被全球利率与汇率牵动。尤文图斯推进增资和债务安排时,要面对欧元兑美元波动带来的投资者风险偏好变化。弗拉霍维奇的转会摊销、阿莱格里的工资结构,都会在欧冠资格与汇率折算的双重不确定中被重新定价。
多特蒙德在法兰克福证券交易所上市,德甲俱乐部的商业模式更依赖比赛日、赞助和球员交易。欧元汇率波动会影响海外赞助折算和转播收入预期,泰尔齐奇带队在欧冠走得多远,又直接改变奖金现金流。多特蒙德发行债券或寻找战略投资者时,估值倍数会因汇率不确定性被压低,融资窗口也更挑剔。
里昂在巴黎泛欧交易所上市,法甲转播收入起伏本就令现金流承压。欧元汇率走弱时,里昂以欧元计价的营收折成美元给国际基金看会缩水,债务成本却未必同步下降。里昂若想分拆女足或场馆资产融资,汇率波动会改变资产定价和买家出价,融资节奏只能跟着市场窗口调整。
足球俱乐部的现金流有强季节性,转会窗口、赛事奖金和季票续费集中在少数月份,融资需求却常在赛季初和冬窗同时出现。汇率波动若恰好撞上发债或增发窗口,曼联、尤文图斯和多特蒙德都很难从容等待。收入与支出币种不一致,叠加奖金到账时间不确定,融资计划就容易从从容安排变成临时补救。
估值端承受的是乘数收缩。投资者给曼联、尤文图斯这类上市俱乐部定价,常用企业价值倍数与市销率,汇率波动先改变息税折旧摊销前利润的美元或欧元口径,再改变可比公司组的中位数。风险溢价上升后,同样一座球场、同一份转播合同,市场愿意支付的倍数下降。曼联的股价因此不只看战绩,也看英镑与美元之间的利差。
融资节奏放慢会传导到竞技层面。曼联在英超和欧冠的竞争需要持续投入,老特拉福德改造、训练基地升级和引援预算都依赖可预期的资金。滕哈赫若想在后防和中场补强,管理层却因汇率与债务成本推迟融资,转会谈判就会更保守。工资结构、球员续约和奖金条款也会被重新审视,短期战绩压力随之上升。
俱乐部并非只能被动挨打。曼联可以用美元收入匹配美元债务,用远期外汇锁定部分转播款和赞助款的换汇价格;尤文图斯和多特蒙德则在欧元债与银行贷款之间比较,尽量让融资币种靠近收入币种。m6米乐自然对冲、多币种融资和分批提款能降低单点汇率冲击,但会牺牲一部分资金使用效率,考验财务团队的执行力。
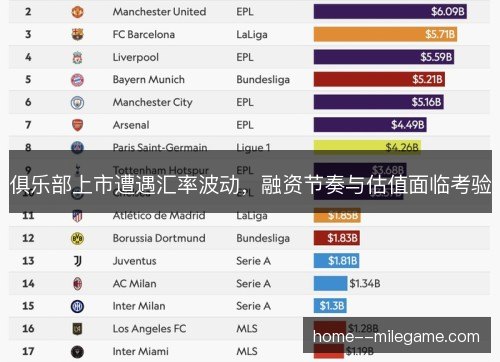
往后看,汇率与利率的走向决定融资窗口何时重开。若美联储进入降息周期、英镑兑美元趋稳,曼联的再融资成本和估值折价都可能缓解,尤文图斯、多特蒙德和里昂也会跟着受益。若波动持续,上市俱乐部会更倾向私募债、战略投资和资产分拆,融资节奏从公开市场转向定制化安排,估值则更依赖现金流稳定性与赛事成绩。
曼联的案例说明,足球俱乐部的上市不只是把股权换成资金,更是把竞技现金流放进全球资本市场的汇率与利率坐标。融资节奏一旦被汇率打乱,估值就会用折价来提醒管理层:增长故事需要更稳的现金流和更清晰的币种匹配。对尤文图斯、多特蒙德和里昂而言,谁能先把汇率管理纳入长期财务战略,谁就更有机会在下一轮融资窗口拿到合理定价。